
دوئل قیمتی میلگرد ایران و ترکیه در عراق؛ فرصتها، چالشها و مسیر رشد صادرات
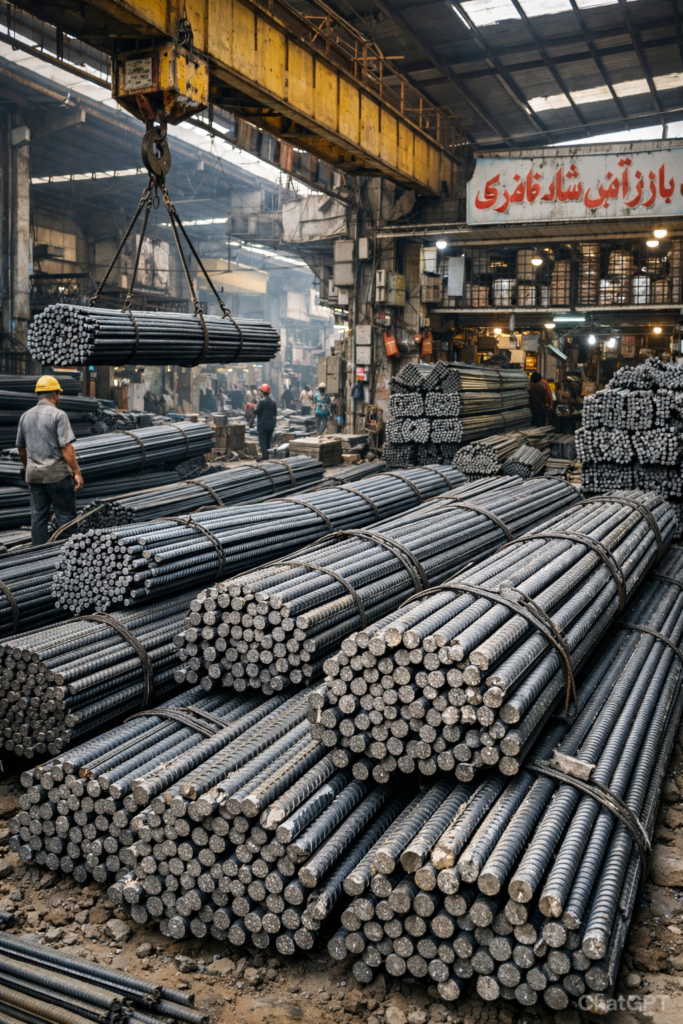
به گزارش آهن 666 بازار میلگرد در ایران و عراق طی ماههای اخیر، تحت تأثیر مجموعهای از متغیرهای داخلی و منطقهای قرار گرفته است که عملکرد و استراتژی تولیدکنندگان و صادرکنندگان را بهشدت تحت تأثیر قرار داده است. از یک سو، رکود فصلی ناشی از ماه رمضان در عراق جریان تقاضای ساختمانی را کند کرده و رفتار خریداران را محتاطتر کرده است. از سوی دیگر، بازار داخلی ایران به دلیل نوسانات ارزی، بحران انرژی، محدودیت پروژههای عمرانی و سیاستهای قیمتی دستوری، با چالشهای ساختاری مواجه است. در چنین فضایی، بررسی همزمان بازار ایران و عراق نشان میدهد که صادرات میلگرد ایران به عراق نه تنها یک فرصت اقتصادی است، بلکه در شرایط خاص میتواند به یک عامل انتقال رکود و فشار به بازار داخلی تبدیل شود. این مقاله با تمرکز بر دادههای واقعی بازار، تغییرات قیمت و تحلیل رفتار عرضه و تقاضا، تصویری کامل از وضعیت کنونی و چشمانداز آینده ارائه میدهد.
Thank you for reading this post, don't forget to subscribe!رکود فصلی بازار میلگرد عراق؛ ماه رمضان و کاهش تقاضای ساختمانی
بازار میلگرد عراق از ابتدای بهمنماه و همزمان با آغاز ماه رمضان وارد فاز رکود فصلی شد. این رکود، اگرچه در سالهای گذشته نیز مشاهده شده بود، اما امسال با تعدیل ملموس قیمت میلگرد و رفتار محتاطانه خریداران همراه شد. اطلاعات میدانی نشان میدهد که قیمت رسمی کارخانهای تولیدکنندگان بزرگ عراق که پیشتر در بازه ۶۲۰ تا ۶۶۰ دلار به ازای هر تن EXW قرار داشت، به محدوده ۶۱۰ تا ۶۶۰ دلار کاهش یافت. در واحدهای مبتنی بر کوره قوس الکتریکی، معاملات در بازه ۶۰۰ تا ۶۴۵ دلار گزارش شد که نسبت به ابتدای فوریه کاهش ملموسی را نشان میدهد و بیانگر کاهش فعالیتهای ساختمانی و احتیاط خریداران است.
نوردکاران عراقی که بر پایه شمش وارداتی فعالیت میکنند، نرخهای خود را تا حدود ۸۵۰ هزار دینار (معادل تقریبی ۵۶۷ دلار) پایین آوردند؛ پیش از آن سطح ۸۷۵ هزار دینار مبنای فروش بود. در بصره، قیمتها به حوالی ۵۵۵ دلار EXW رسید و برخی کارخانههای دارای کوره القایی پیشنهادهای خود را ۱۵ تا ۲۰ دلار در هر تن کاهش دادند تا معاملات در سطح ۵۴۰ تا ۵۵۰ دلار تثبیت شود. این کاهش قیمتها، بیش از آنکه ناشی از مازاد عرضه باشد، ناشی از کاهش موقت فعالیتهای ساختمانی، محدودیت نقدینگی پروژهها و احتیاط سرمایهگذاران در ماه رمضان است.
با وجود رکود، بازار عراق بهطور کامل خاموش نشده است. بخشی از نیاز بازار از طریق واردات میلگرد ایرانی تأمین میشود که در انبارهای بغداد با نرخ حدود ۵۶۵ دلار عرضه شده و حضور آن باعث حفظ فضای رقابتی شده است. این شرایط نشان میدهد که میلگرد ایرانی در عراق، علاوه بر نقش صادراتی، یک ابزار کنترل تعادل بازار و جلوگیری از سقوط شدید قیمتها است.
نوسانات بازار میلگرد ایران؛ فشار ارزی، محدودیت انرژی و رکود پروژهها
در سمت ایران، بازار میلگرد در فاصله آذر تا بهمن ۱۴۰۴ با نوسان ملایم اما پرابهام مواجه بود. جهش نرخ ارز از حدود ۹۵ هزار تومان در آذر به سطوح بالاتر در دی و بهمن، زمینهساز افزایش قیمت اسمی میلگرد سایز ۱۶ به محدوده ۴۸ تا ۴۹ هزار تومان شد. با این حال، کاهش تقاضای واقعی در بخش ساختمان و محدودیت پروژههای عمرانی مانع شکلگیری موج صعودی پایدار شد و بازار در بهمنماه وارد فاز اصلاحی شد و افتی حدود ۱ تا ۲ درصد را تجربه کرد.
علاوه بر فشار ارزی، بحران انرژی و محدودیت تأمین گاز باعث افزایش هزینه تولید و ایجاد ابهام در چشمانداز عرضه شده است. هرچند تولید سالانه میلگرد ایران در بازه ۱۰ تا ۱۲ میلیون تن برآورد میشود، اما استمرار محدودیتهای انرژی میتواند این ظرفیت را در ماههای سرد سال تحت فشار قرار دهد. این وضعیت منجر به بازاری شد که هم افزایش قابل توجه قیمتها را تجربه نکرد و هم ریزش شدید نداشت؛ بازاری با معاملات محدود، خریداران محتاط و رشد قیمت تابع انتظارات روانی و تورمی.
در بازار تیرآهن، نیز افزایش نرخها بین ۱۰۰ هزار تا یک میلیون تومان مشاهده شد، که عمدتاً ناشی از انتظارات تورمی و سیگنالهای روانی بازار بود تا افزایش واقعی تقاضا. این موضوع نشان میدهد که در بازار ایران، قیمتها نه تنها به متغیرهای داخلی بلکه به تصورات و پیشبینیهای فعالان بازار وابسته است.
صادرات ایران به عراق؛ فرصت اقتصادی یا ریسک انتقال رکود؟
عراق به عنوان یکی از اصلیترین مقاصد صادراتی میلگرد ایران شناخته میشود و برآورد میشود ۴۰ تا ۵۰ درصد واردات میلگرد عراق از ایران تأمین شود. در ماههای آذر و دی، همزمان با فعال بودن پروژههای ساختمانی عراق، صادرات ایران رشد قابل توجهی داشت و برخی گزارشها از افزایش حدود ۱۵ درصدی حکایت میکنند.
رقابت میلگرد ایرانی با محصولات ترکیهای نیز چشمگیر است. میلگرد ترکیهای معمولاً با نرخ حدود ۸۰۰ دلار در هر تن عرضه میشود، در حالی که میلگرد ایرانی با نرخ پایینتر توانسته سهم قابل توجهی از بازار عراق را به خود اختصاص دهد. بخشی از این واردات بدون تشریفات کامل گمرکی انجام میشود، که در کوتاهمدت مزیت رقابتی ایجاد میکند اما در بلندمدت میتواند با ریسکهای قانونی و تجاری همراه شود.
به بیان دیگر، صادرات به عراق همچون سوپاپ اطمینان بازار داخلی ایران عمل میکند؛ زمانی که تقاضای داخلی کاهش مییابد، بازار عراق بخشی از مازاد عرضه را جذب میکند. اما اگر رکود فصلی یا منطقهای در عراق تشدید شود، همین کانال صادراتی میتواند به نقطه ضعف تبدیل شده و فشار مضاعفی بر بازار داخلی وارد کند.
در بخش دیگر فولادها، ورق سیاه گریدهای ST37 و ST52، ورق گالوانیزه، روغنی و رنگی نیز تحت تأثیر تحولات ارزی و هزینههای تولید افزایش قیمت را تجربه کردهاند. این رشد قیمت نشان میدهد که بازار فولاد پوششدار و تختال نیز به شدت تحت تأثیر تحولات ارزی، هزینه انرژی و محدودیتهای تولید است و عرضه مدیریتشده کارخانهها نقش کلیدی در جلوگیری از نوسان شدید دارد.
تعادل شکننده و ضرورت رصد مستمر
تحلیل همزمان بازار ایران و عراق نشان میدهد که هر دو کشور با رکود مواجهاند، اما ماهیت این رکود متفاوت است:
- عراق: افت تقاضا عمدتاً فصلی و وابسته به تقویم مذهبی است و با پایان رمضان، احتمال بازگشت تدریجی پروژههای ساختمانی و افزایش تقاضا وجود دارد.
- ایران: رکود ریشهایتر و وابسته به متغیرهای کلان اقتصادی همچون بودجه عمرانی، سیاست ارزی، محدودیت انرژی و جریان نقدینگی است.
اگر نرخ ارز در ایران در سطوح بالای کنونی تثبیت شود، قیمتهای اسمی میلگرد در همین کانال باقی خواهد ماند، اما پایداری آن وابسته به احیای تقاضای واقعی است. در عراق نیز بازگشت پروژهها پس از رمضان میتواند بخشی از افت اخیر را جبران کند، مشروط بر آنکه تنشهای منطقهای یا محدودیتهای وارداتی جدید اعمال نشود.
به طور کلی، بازار آهنآلات منطقه در وضعیتی از تعادل شکننده قرار دارد. فعالان صنعت فولاد باید همزمان تحولات ارزی در تهران و تقویم ساختوساز در بغداد را رصد کنند تا بتوانند استراتژی صادرات و مدیریت قیمت مناسبی تدوین نمایند و از فرصتهای کوتاهمدت بازار استفاده کنند.